


第83回 28年ぶりの日米協調円買い介入:過去同様に相場は転換するか
2026年8月27日
「米国東部時間7月31日、日本国財務省は、米国財務省と協調して円買い介入を実施した」――
片山さつき財務相は、8月3日にこのような談話を発表しました。
市場が決める為替相場と国際協調による調整
外国為替相場は各国経済の基礎的条件(ファンダメンタルズ)を反映し市場の需給によって決まるというのが、基本的な考え方です。しかし、為替相場は時折、過度な変動や無秩序な動きに陥り、それが経済・金融の安定に悪影響を及ぼす場合があり、その際、国際協調によって為替相場を調整することがあります。つまり、為替相場は原則としては市場によって決まりますが、過度な変動等に対しては国際協調により是正が図られます。
一国で実施する単独介入よりも、協調介入の方が市場への影響が大きいと考えられていますが、実施するには複数国が相場是正の認識を共有する必要があるため、協調介入が実施されるのは稀です。
例えば、日本円と米ドルに絡んだ為替介入の歴史をたどってみると、1996年以降2026年5月までの約30年間で、日本政府・日銀の為替介入は188回実施されました(これには協調介入分も含まれます)。その中で、協調介入は2回しかありません。1998年6月17日の日米協調による円買い・ドル売り介入と、2011年3月18日の日米のほか英国やカナダも参加した円売り介入です。
1998年の円買い・ドル売り協調介入は、アジア通貨安などを招いた円安・ドル高進行の回避を狙って実施されました。2011年の円売り協調介入は、東日本大震災後に日本円が急伸し、対米ドルで史上最高値を更新した局面で実施されました。その背景には、震災により保険金申請が急増することで対外投資が日本国内へ引き上げられるかもしれないという、レパトリエーション観測があったともいわれています。
ちなみに、日本政府・日銀による為替介入の情報は、外国為替平衡操作の実施状況という統計として財務省から公表されています。月間合計額がその月の月末に、詳細な日時と金額は四半期ごとにまとめて当該四半期終了の翌々月に公表されます。
1998年日米協調介入を振り返る
7月31日に実施された日米協調円買い介入は、日米協調介入としては2011年3月以来、円買い協調介入としては1998年6月以来となりました。協調介入に関する市場参加者のコメントを見ると、「めったに実施されない協調介入であるため相場が転換点を迎えた」とする人と、「構造的な円売り圧力は解消されておらず円安トレンドが継続する」とする人に割れているようです。これに関して、8月7日に弊社の為替ディーラーが金融専門メディアとのインタビューで、「ドル円レートの予想には世代間格差があり、中高年ほど日米協調の意味を重視して円高を予想している」と述べていました。若い世代は日米協調介入の経験がないので介入効果は小さいとみている一方、50歳以上の世代は「米国をなめてはいけない」と思っている、という見方です。
かくいう筆者は50歳以上の中高年にあたるわけですが、協調介入が単独介入よりも市場に与える影響力が大きいことは認めるものの、過去の協調介入でも相場反転にはその他の要因が働いたことで、相場が転換したと考えています(1985年のプラザ合意は別格と思いますが)。
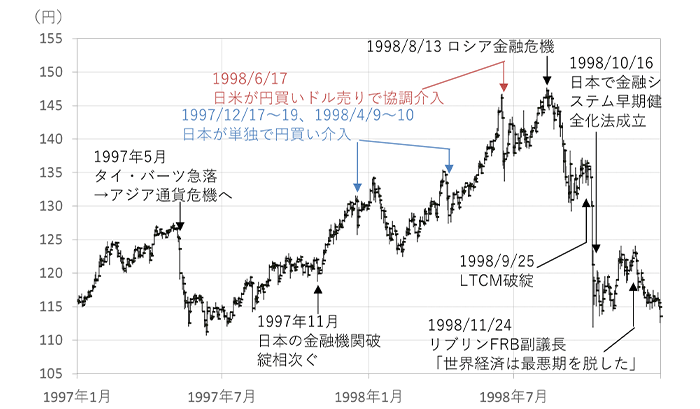
図1は、1998年6月の円買い・ドル売り協調介入の前後の状況をまとめたものです。1998年6月17日の協調介入では6月19日までに10円ほど円高へ動きました。なお、協調介入の前に、日本政府の単独介入は1997年12月と1998年4月に実施され、特に4月10日の円買い介入は2.6兆円と当時としてはかなり大規模でした。ちなみに、6月17日の日米協調介入では、米国当局によるドル売りは8.33億㌦(当時のドル円レートを1㌦=140円とすると1,166億円)、日本当局は2,312億円で、単独介入よりもかなり小規模ですが相場を相応に動かしました。
(出所:Bloombergのデータより作成)
しかし、協調介入後の8月には介入前以上の円安となりました。145円水準にあったドル円レートを115円前後へ動かしたのは、9月にヘッジファンドのLTCB(ロングターム・キャピタル・マネジメント)が破綻した一件でした。LTCMが大量に保有していた円キャリートレード(低金利の日本円を売って高金利の通貨を買う取引手法)が解消されたことで急速に円高が進んだのです。同時にFRBが利下げを実施したことも円高・ドル安要因になりました。
こうしてみると、G7という強力な国際協調体制のもとで仕事をしてきた市場参加者は、プラザ合意のような強力な国際協調に影響されて、最近の協調介入の効果をやや過大評価する傾向があるかもしれません。
ドル円相場転換の鍵は日銀にあり
2026年7月31日の日米協調介入前後のドル円レートの動きをみると、8.5円ほど円高に振れた後、執筆時点の8月11日まで、ジリジリと円安傾向が続いています。この点で、1998年の協調介入と似通った動きと捉えることもできるでしょう。
しかし、重要なのはドル円レートが転換し円高に動くかどうかです。それには、1998年の前例のように、協調介入以外の円高材料が出てくるかどうかが注目されます。
1998年ほど急激な円高にはならないかもしれませんが、最大の円安要因は物価上昇圧力の抑制に積極的ではない日銀の姿勢です。物価上昇とは、日本円の購買力の低下と同義です。日銀の利上げペースが高まることで、大幅円高は無理でも円安に歯止めがかかる可能性があります。
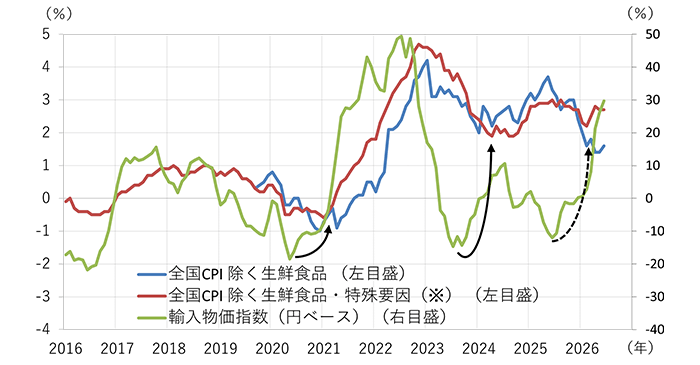
7月31日の記者会見で植田日銀総裁は、「基調的な物価上昇率が物価安定の目標である 2%に近づいていることを踏まえますと、これまで以上に、物価の上振れリスクを意識する必要がある」と述べるなど、物価上振れリスクをこれまで以上に強調しているように感じました。図2に示したように、政府の物価高対策などの特殊要因でCPI上昇率は2%以下に抑えられていますが、それがなければ2%を上回っています。
(※特殊要因=消費税率変更、教育無償化政策、2021年の携帯電話通信料引き下げ、
旅行支援策、ガソリンや電気・ガス代等の負担緩和)
(出所:日銀・Bloombergのデータより作成)
加えて、円安の影響もあり、輸入物価の上昇率は前年比+30%へ加速しています。2021~22年や2024年のように、輸入物価にやや遅れて消費者物価は加速しており、2025年後半以降の輸入物価の加速が今後の消費者物価をさらに押し上げる可能性もあります。多くの市場参加者は日銀の次の利上げを10月30日と予想していますが、物価上振れリスクを警戒して、9月18日を予想する人も増えてきています。
日米協調介入だけではドル円レートの転換は難しいのは、1998年も現在も同様と考えられます。現状では、円安トレンドが円高トレンドへ転換するまでは至らなくとも、円安に歯止めをかける点で、今後の日銀の動静が鍵になりそうです。
執筆者紹介
瀬良 礼子(せら あやこ)
三井住友信託銀行上席理事
1990年に京都大学法学部卒業後、三井住友信託銀行に入社。公的資金運用部にて約6年間、受託資産の債券運用・株式運用・資産配分業務に携わった後、総合資金部で自己勘定の運用企画を担当。以後、現在にいたるまで、為替・金利を中心にマーケット分析に従事。
執筆者関連書籍のご紹介

本資料は執筆者の見解を記したものであり、当社としての見通しとは必ずしも一致しません。本資料のデータは各種の情報源から入手したものですが、正確性、完全性を全面的に保証するものではありません。また、作成時点で入手可能なデータに基づき経済・金融情報を提供するものであり、投資勧誘を目的としたものではありません。投資に関する最終決定はお客さまご自身の判断でなさるようにお願い申し上げます。
