


第58回 開設しただけで終わっていませんか?NISA口座、その後どうなった?
2026年9月10日
2024年にNISA制度は大幅に拡充されました。
金融庁が公表している資料によると、NISA口座の開設数は2025年末時点で約2,826万口座に達し、成人のおよそ4人に1人がNISA口座を保有している計算になります。
NISAは今や、多くの人にとって身近な資産形成の選択肢となりましたが、NISAを利用している人たちは、実際どれくらいの金額を投資しているのでしょうか。
みんなのNISA購入額は?
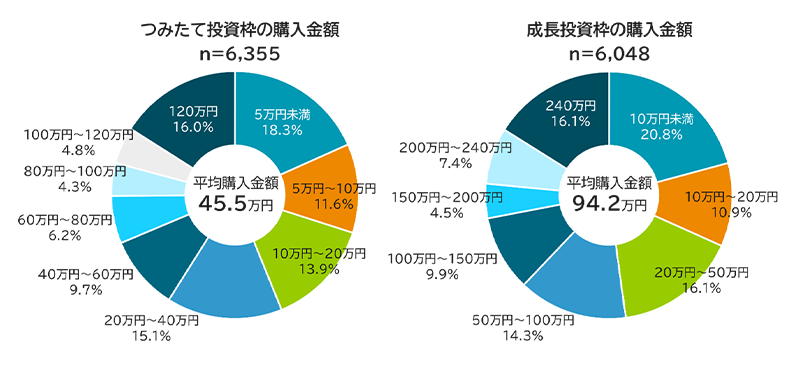
日本証券業協会が2026年2月に公表した資料によると、2025年中のNISA利用者の平均購入額は、つみたて投資枠で45.5万円、成長投資枠で94.2万円でした(図表1)。
つみたて投資枠では、一括での購入はできない制約があるため、平均購入金額を月あたりに換算するとおよそ3.8万円を積み立てているという計算になります。
平均値なので個人差はありますが、最初から大きな金額を持ち合わせていなくとも、多くの人が自分の資金状況に合わせながらNISAの利用をスタートしていることがうかがえます。
(出所)日本証券業協会「新NISA開始後の利用動向に関する調査」(2026年2月公表)よりミライ研作成
このように少額からでも始めやすいNISAですが、ここまで利用者が広がった背景には、2024年に大幅拡充された制度そのものの使いやすさがあります。
なぜここまで利用が広がった?
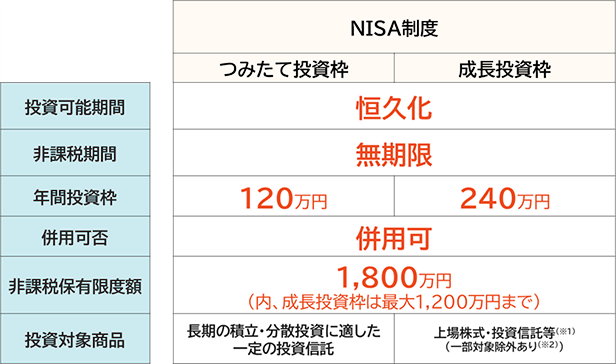
2024年改正以降、NISA制度は、より長く使いやすい制度に生まれ変わりました(図表2)。
特に、非課税期間が無期限になったことで、売却期限を意識しなくてよくなった点、生涯投資枠の1,800万円は、一度使ったら終わりではなく、再利用可能となった点は、大きな改善です。
これらにより住宅購入や教育費など、人生のさまざまなライフイベントに対応しながら、長期的に活用できる仕組みに生まれ変わっています。
(出所)金融庁「未来を育む資産形成NISA」より作成
※1当社では、上場株式・上場投資信託(REIT・ETF)等は取り扱っておりません
※2次のすべての条件を満たすものが投資対象 ①信託期間が20年以上または無期限であること ②高レバレッジ型ではないこと ③毎月分配型ではないこと
※上記は資料時点において交付されている法令などを元にして作成しています。今後の法令改正などにより、内容が変更となる可能性があります。
また、近年は物価上昇や円安の影響により、預貯金だけではお金の実質的な価値を維持しにくい局面も見られるようになりました。そのため、将来に向けて資産を守り、育てていく方法を預貯金以外の選択肢も含めて考える必要性が高まっています。
だからこそ、多くの人が資産形成の第一歩としてNISAを選択するケースが増加していると思われます。
実際にNISAは広く認知される制度となっていますが、その一方で利用率にはまだ伸びる余地も残されています。
NISAの利用拡大ポテンシャル
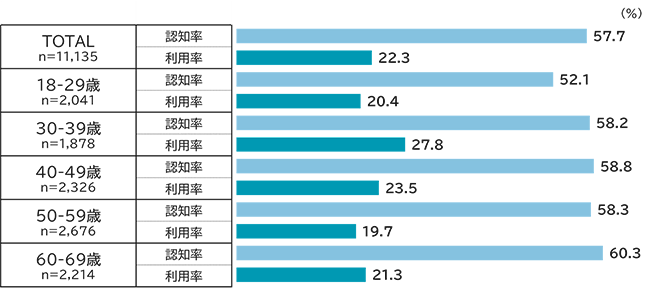
ミライ研が実施したアンケート調査でNISA制度の認知度を確認すると、全体では57.7%と、どの年代でも半数以上が「NISAを知っている」という結果になりました(図表3)。
一方で、利用率はどの年代でも2割前後にとどまっており、「知っているけれど利用していない」という層が相応に存在していることもうかがえます。
しかし、ミライ研の調査で確認した「今後利用したい」と考える利用意向あり層を加えると、全体では35.8%、20代・30代では4割強まで利用率が高まる可能性があります(図表4)。これは現在の認知度に近い水準であり、今後さらに利用者が広がる余地があることを示しているとも考えられます。
(出所)三井住友トラスト・資産のミライ研究所 「住まいと資産形成に関する意識と実態調査」(2026年)よりミライ研作成
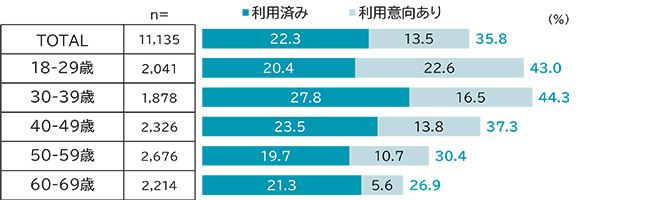
(出所)三井住友トラスト・資産のミライ研究所 「住まいと資産形成に関する意識と実態調査」(2026年)よりミライ研作成
※利用意向あり:NISA未利用者のうち、今後NISA制度を「利用する」・「おそらく利用する」との回答者
現状では認知している人と利用している人にギャップがありますが、その背景には、見えにくいものの無視できない、とあるリスクに対する認識が影響していると考えます。
見えにくいもう一つのリスク
投資のリスクというと、多くの人は値下がりを思い浮かべるかと思います。株価が下がれば評価額も下がりますし、その影響は数字としてはっきり見えます。
しかし、長期的な視点で資産形成を考える際にはもう一つのリスクがあります。
それが「機会損失」です。
特にインフレや円安が進む環境では、その影響は決して小さくありません。
預貯金だけで資産を保有している状態は、見方を変えれば「円という資産へ集中して保有している状態」とも言えます。
もちろん、預貯金は生活防衛資金として欠かせない大切な資産ですが、物価上昇率が預金金利を上回る状態が続くと、お金の実質的な価値は少しずつ目減りしていきます。
これはイメージとしては、下りエスカレーターを上ろうとしている状態に近いかもしれません。
投資は「大きく儲けるため」という印象を持たれがちですが、必ずしもそうではありません。
インフレや円安といった環境変化に対応しながら、資産の実質的な価値を守るために前へ進むことも、投資の大切な役割の一つです。
そして、この機会損失は株価下落のように目立つ数字では表れません。
気づきにくいからこそ、長期の資産形成では価格が下がるリスクだけでなく、「何もしないことで失う機会」にも目を向けることが大切だと考えます。
機会損失を小さくするうえで重要になるのが「時間」です。長期投資では、時間そのものが大きな味方になります。
長期投資で差を生むのは「何を買うか」より「早く始めて長く続けること」
時間を重要視する背景には、「複利」という長期投資ならではの力があります。
複利とは、利益が利益を生み、その利益がさらなる利益を生む仕組みのことです。そして、この効果は運用期間が長くなるほど大きくなります。
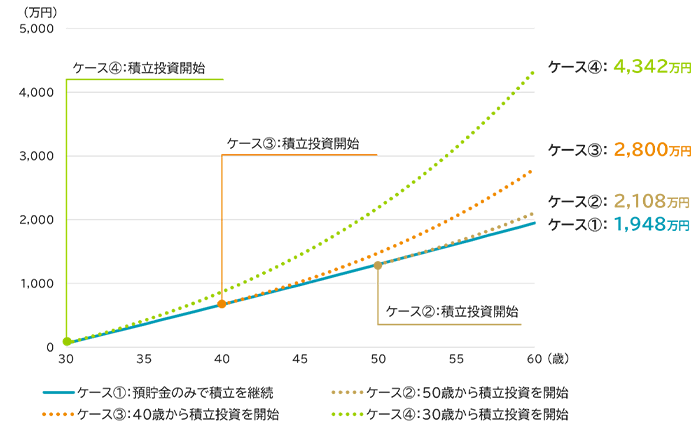
そこで、毎月5万円を積み立てながら60歳まで運用した場合を、4つのケースで見てみましょう(図表5)。
前提条件
- 毎月5万円を積み立て
- 預貯金は年率0.3%、積立投資は年率5%で計算
- 計算の都合上、税金・手数料・インフレは考慮しない
ケース① 30歳から60歳まで預貯金のみで積立
ケース② 30歳から50歳まで預貯金のみで積立、50歳から積立投資を開始
ケース③ 30歳から40歳まで預貯金のみで積立、40歳から積立投資を開始
ケース④ 30歳から積立投資を開始
※本資料は商品の利回り等を保証・示唆するものではありません。また、税金・手数料等は考慮していません。本資料での運用結果の数値は、複利方式による試算に基づく概数を示したものであり、正確な数値を示したものではありません。本資料は一定の運用条件を前提として試算したものであり、運用条件の変化等により試算結果は異なるものとなることから、将来の結果を保証するものではありません。
※万円未満切り捨て
この結果から、ケース④のように30歳から積立投資を続けた場合、当初は預貯金との差がそれほど大きくなくても、時間の経過とともに差が広がり、後半になるほど複利の効果が大きくなることがわかります。
また、ケース③やケース④でも、投資を始めた時期が遅くなるほど効果は小さくなるものの、預貯金のみで積み立てたケース①との差は着実に広がっています。
投資では商品選びや投資タイミングに注目が集まりがちですが、長期投資においては「何を買うか」と同じくらい、「いつ始めるか、そして長く続けるか」という視点も大切です。
NISAは、その時間の力を活用しやすいよう設計された制度とも言えるでしょう。
NISA口座数は2025年末時点で2,800万口座を超え、多くの人が資産形成への第一歩を踏み出しました。
しかし、NISAは口座を開設しただけではその真価を発揮していません。もしNISA口座を開設したまま眠らせている場合、今年はぜひ、無理のない範囲で使い始めてみてはいかがでしょうか。
「三井住友トラスト・資産のミライ研究所」は、人生100年時代に適応した資産形成や資産活用に関する調査・研究を中立的な立場で発信することを目的として、2019年に三井住友信託銀行内に設置した組織です。人生100年時代を安心して明るく過ごすために、資産形成・資産活用に関する情報をホームページや書籍を通してお届けしています。

執筆者紹介
桝本 希(ますもと のぞみ)
三井住友トラスト・資産のミライ研究所 研究員
2015年に三井住友信託銀行入社。奈良西大寺支店にて個人のお客さまの資産運用・資産承継に係るコンサルティング業務に従事。2019年よりIT業務推進部にてマーケット事業で利用するシステムの開発・保守業務を担当し、2022年より現職。現職では幅広い世代に対して資産形成、資産活用に関する調査研究並びにホームページやYouTubeを通して情報発信を行っている。
