


第84回 変わる金融国際協調:直截的な表現でも効果は低減か
2026年9月28日
「今や私が胴元だ。私の見方に反対して賭けたいなら、そうしても構わない」――。
米国のスコット・ベッセント財務長官は、9月8日にこのように発言しました。
ベッセント財務長官の「胴元」発言
このベッセント財務長官の発言に対し、9月11日に片山財務相は「私も『胴元』という見出しを見てちょっと『おっ』と、日本語の語感だとちょっと怖いですよね」と述べました。筆者も過去の各国財務相の発言としてはかなり趣の異なる表現だと感じました。
ベッセント財務長官の発言の英語表現を確認したところ、以下のように報道されています。
“I am the house now, so when we intervene with the Japanese yen, I have pretty good insight into what the Japanese, what the Bank of Japan is going to do, what Japanese policymakers are going to do. And you can bet against me if you want.”
下線部が「今や私が胴元だ」の部分になりますが、上記の発言は日本語では、「今や私が胴元だ。だから我々が円について介入を行う際には、日本側や日本銀行がどう動くのか、日本の当局が何をするのかについて、私はかなり正確に把握している。やりたければ、私の見方に反対して賭けてもよい」となるでしょうか。
片山財務相が「胴元」という表現について「ちょっと怖い」と発言していますが、英語の“the house”は「場を運営する側」という意味合いで使われ、「賭博の元締め」のような語感のある「胴元」というのはやや過剰な表現に思われます。
ベッセント財務長官発言の細かい表現はともかく、「やりたければ、私の見方に反対して賭けてもよい」と、金融市場参加者(特に投機筋向けでしょうか)を挑発したことは、過去の米財務長官には見られなかった発言スタイルだと感じました。
国際協調の独特な言い回し
話はかなり過去にさかのぼりますが、ここで為替相場を中心とした金融市場をめぐる国際協調について振り返ってみます。為替相場をめぐる国際協調として真っ先に挙げられるのは、1985年9月のプラザ合意でしょう。当時の強すぎるドルが米国の巨額の貿易赤字につながっているとして、米国・日本・西ドイツ・フランス・英国の5カ国(G5)がドル高是正に合意しました。
実際の声明文の中で、ドル高是正について述べた段落は以下の通りです。
大臣及び総裁は、為替レートが対外不均衡を調整する上で役割を果たすべきであることに合意した。このためには、為替レートは基礎的経済条件をこれまで以上によく反映すべきである。彼らは、ファンダメンタルズを一層改善するために合意された政策行動が実施、強化されなければならず、またファンダメンタルズの現在及び今後の変化を考慮すると、主要非ドル通貨の対ドル・レートのある程度の更なる秩序ある上昇が望ましいと確信している。彼らは、そうすることが有用であるときには、これを促進するためにより密接に協力する用意がある。(財務省 プラザ合意声明文 より引用)
この文章を一読して難なく理解できるのは、この手の文章をかなり読み込んできた人だけでしょう。国際協調体制の始まりと言えるプラザ合意ですので、参考にできる過去の積み重ねのない中で、これを「先進5カ国が大規模なドル売り協調介入をする」と直ちに理解するのは難しかったと思います。
G5財務相会合やその後のG7財務相会合という国際協調の場において、為替相場に言及した声明文は独特の表現が続きます。例えば2017年5月の声明では、「我々は、為替レートの過度の変動や無秩序な動きは、経済及び金融の安定に対して悪影響を与え得ることを再確認する」とあり、直截的に為替相場を一方向へ誘導するような表現にはなっていません。
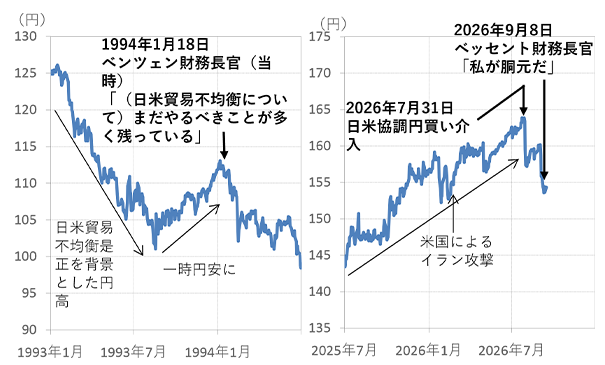
過去の米財務長官も婉曲的に発言していました。円安の動きに歯止めをかける点で現状と共通項のある発言としては、1994年1月のベンツェン氏が特徴的でしょう。クリントン政権下で日米貿易不均衡是正を背景に円高基調が続いていましたが、1993年8月以降にドル高円安に反発しました。1994年1月に1㌦=113円台まで円安が進んだところで、当時のベンツェン財務長官が「まだやるべきことが多く残っている」と発言し、婉曲的に円安をけん制しました(図1参照)。当時、市場参加者はこの水準をクリントン政権が許容する円安の限界水準と捉え、再び円高傾向となりました。当時の市場参加者たちは、この許容円安水準を「ベンツェン・シーリング」と呼びました。
(出所:Bloombergのデータより作成)
一方で、現在のベッセント財務長官の円安けん制発言はベンツェン発言と比べるとかなり直截的というか、市場参加者に対して挑発的というか、表現を比較するとかなり強い意味合いに感じます。G7財務相会合の声明と比較しても、国際協調の場で使用する表現としては、異色のスタイルと言えるのではないでしょうか。
日本の貿易構造の変化に着目
しかし問題は、ベッセント財務長官の強い表現の言葉使いが、1994年のベンツェン氏の発言ほど為替相場に影響力を及ぼすかどうかです。現在は日米金利差を背景に円安ドル高圧力が高まりやすい状況にありますし、日銀の利上げスピードにも不透明感が残ります。
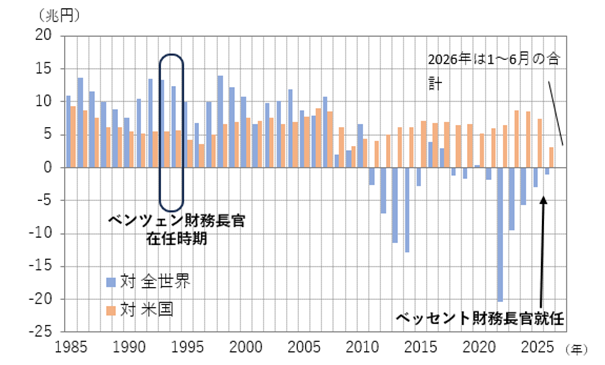
また、基礎的経済条件(ファンダメンタルズ)である日本の貿易構造も変化しています。図2にあるように、現在の日本は貿易赤字国です。対米国でみると貿易黒字を維持しており、日米の二ヵ国間では状況に変化がないかもしれませんが、実需全体では円売りが勝っている状況です。
(出所:INDB-Accelのデータより作成)
1994年のベンツェン発言の局面ではファンダメンタルズから円高に追い風が吹いている状況でしたが、現在は逆風といってもよいのではないでしょうか。加えて、中東情勢の緊迫化によって、ドル建てで取引される原油価格が上昇しており、実需での円売りは増加しやすい状況にあります。
為替政策を所管する米財務長官の発言スタイルが直截的なものに変化したことが、為替相場への影響力を強めたとは言えなさそうです。「ベンツェン・シーリング」後と比較して、ベッセント財務長官の発言後の円高の動きはまだ鈍いようです。為替相場は輸出入だけで決まるものではありませんので、日米の金融政策の動向や政治の情勢などにも注意を払う必要があります。また、市場への影響力低下の一因として、国際協調体制がG7からG20へ拡大したことも忘れてはならないでしょう(実際、今年9月1日に閉会したG20財務相・中央銀行総裁会議では中国の反対で共同声明の採択が断念されました)。
(三井住友信託銀行マーケット企画部 瀬良礼子)
執筆者紹介
瀬良 礼子(せら あやこ)
三井住友信託銀行上席理事
1990年に京都大学法学部卒業後、三井住友信託銀行に入社。公的資金運用部にて約6年間、受託資産の債券運用・株式運用・資産配分業務に携わった後、総合資金部で自己勘定の運用企画を担当。以後、現在にいたるまで、為替・金利を中心にマーケット分析に従事。
執筆者関連書籍のご紹介
本資料は執筆者の見解を記したものであり、当社としての見通しとは必ずしも一致しません。本資料のデータは各種の情報源から入手したものですが、正確性、完全性を全面的に保証するものではありません。また、作成時点で入手可能なデータに基づき経済・金融情報を提供するものであり、投資勧誘を目的としたものではありません。投資に関する最終決定はお客さまご自身の判断でなさるようにお願い申し上げます。
