


為替介入は円安を止められるのか
政府・日銀は4月、5月、7月に為替介入を実施
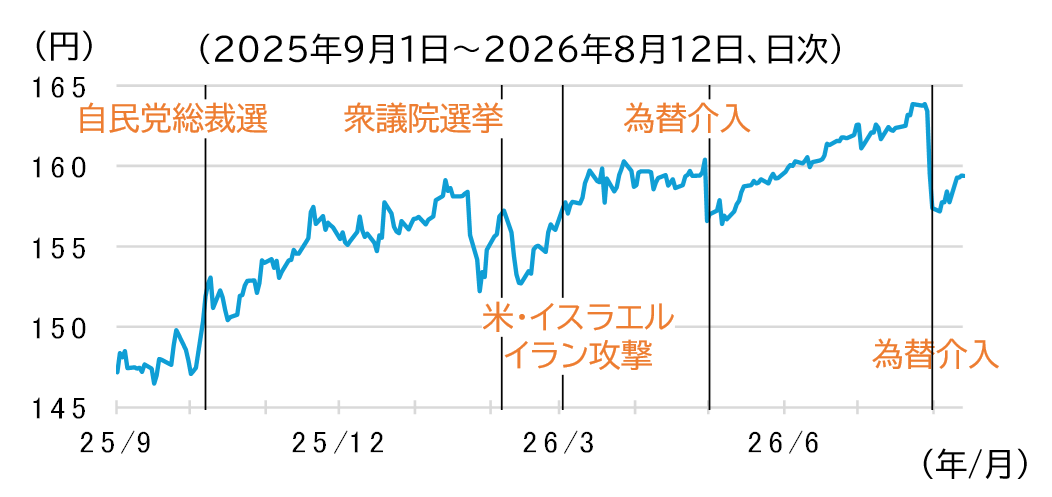
政府・日銀は4月末、5月初に続き、7月30日、31日に為替介入を実施しました。31日分については米国当局との協調介入であったことも公表されています。その結果、1米ドル=163円台後半まで円安・米ドル高が進んでいた為替は、一時157円台まで円高が進みました。ただ、その後は値を戻し、8月13日時点では159円台で推移しています。そこで、本稿では介入の目的や足元までの為替動向、過去の介入事例を振り返り、その効果について考えます。
足元の為替動向に「過度な変動や無秩序な動き」
円買いの為替介入は、日本の場合、財務大臣の指示の下で、日銀が為替市場で外貨を売って円を買うことで実施されます。非常に大きな円買いが生じるため、為替は円高・米ドル安方向に動きますが、本来、為替は市場の需給で決まるものであり、当局が介入することは例外的です。その点、この度の介入実施の根拠とされる2025年9月の「日米財務大臣共同声明」では、介入は「為替レートの過度の変動や無秩序な動きに対処するため」に限る、とされています。すなわち、足元の円安の進行は「過度の変動や無秩序な動き」であり、当局は介入でそれに対処したということになります。
昨年9月末ごろには1米ドル=147円程度だった円相場は、自民党総裁選以降に円安が進み、中東情勢の緊迫化も加わって今年7月には164円に迫りました。4、5月に介入が実施されたにも関わらず、短期間で一方向に相場が動いたことが為替介入を行う動機となったのでしょう。
(出所)Bloombergのデータを基に三井住友トラスト・アセットマネジメント作成
介入効果の定着には金融政策見通しの変化が重要
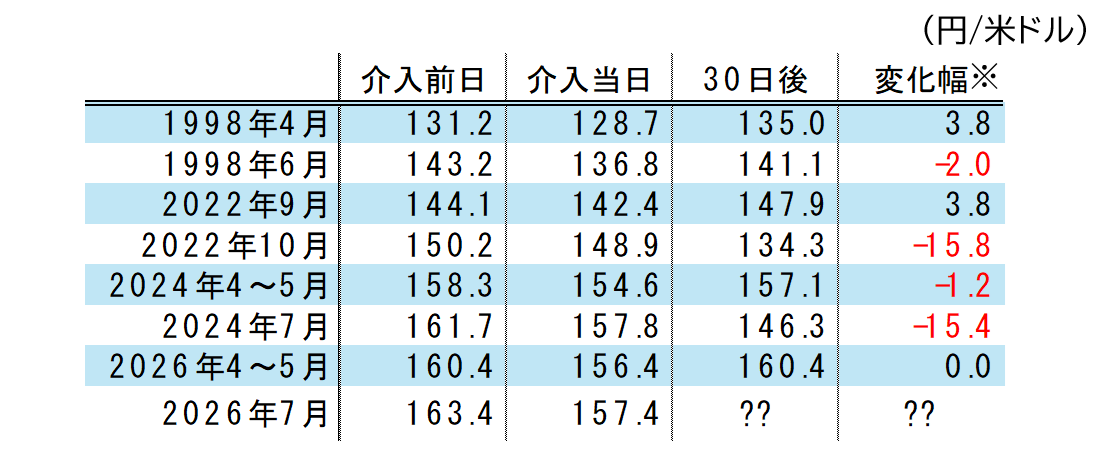
円買い介入には、為替水準の調整や追加介入への警戒感を通じて急激な円安を抑制する効果があります。ただし重要なのは、その持続性です。過去の事例では、30日後の時点で、介入前よりも円高に戻せた例(図2の1998年6月、2022年10月、2024年7月)もあれば、介入前よりもさらに円安が進んでしまった例(図2の1998年4月、2022年9月)もありました。
両者を分けたのは、介入後の日米金融政策の見通しの変化です。市場が、日本の金融政策の引き締め方向、米国の緩和方向を意識すれば、為替は円高・米ドル安方向に転じます。例えば、介入の30日後に円高方向に転じた22年10月の介入は、コロナ禍明けに大幅な利上げを続けていた米国の利上げサイクルの終了が意識されたタイミングでした。また24年7月の介入では、直後に日銀が利上げを実施しました。このように、介入と合わせて日米の政策金利の見通しの変化が生じた場合には、介入後に調整された為替の水準がその後もより長く持続するようです。
※変化幅は、介入前日から30日後までの為替レートの変化幅(プラスは円安)
(出所)財務省、信頼できると判断したデータを基に三井住友トラスト・アセットマネジメント作成
焦点は根本的な円安圧力の解消へ
足元の状況をみると、7月末の介入直前に実施された日銀の金融政策決定会合の結果は据え置きでしたが、会合後、利上げペースの加速が市場で意識され始めました。一方米国は、労働市場の軟化や一段のインフレ加速懸念の後退などを背景に、年内の利上げ織り込みは幾分低下するなど、円買いの材料となり得る動きも見られます。それでも、円安を抑制する効果は、現在のところ限定的です。これには、依然として中東情勢を巡る不透明感が強い中で米ドルに対する強い需要が見られていることや、拡張的な財政運営に伴う日本の財政収支悪化懸念が根強く残っていることなどが影響しているとみられます。
7月の介入が日米の協調介入であったことから、現状は、追加介入への警戒感が円安を一定程度抑制しています。ただ、根本的な円安圧力は未だ解消されていません。今後も引き続き、日米金利差、中東情勢の行きつく先、日本政府による財政運営の動向などに注目が集まることになるでしょう。
作成:三井住友トラスト・アセットマネジメント