


価格転嫁の進展が示す企業の物価観~短観に映る価格転嫁の広がり~
企業のインフレ期待は高水準
10月1日に日銀短観(全国企業短期経済観測調査)が発表されました。足元の業況は、製造業では改善、非製造業でも良好な状態を保っており、全体として日本経済の堅調さが示されました。
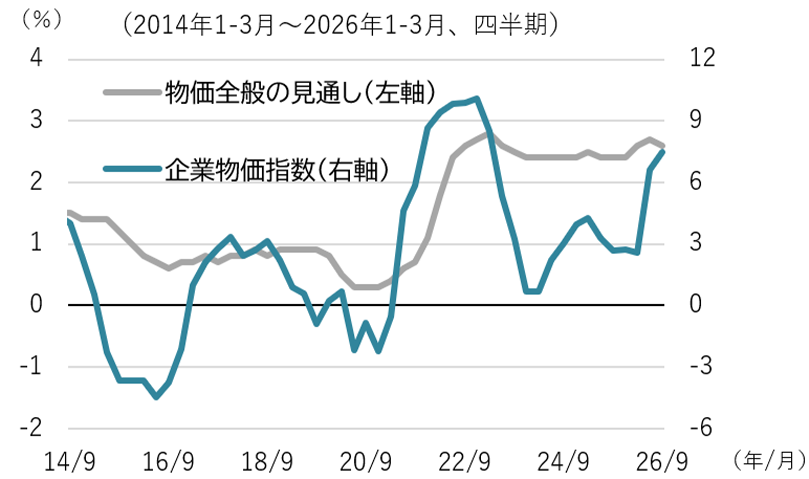
こうしたなか、企業の物価全般の見通しも+2.6%と高い水準で推移しています。過去からの推移をみると、企業間の取引価格を示すCGPI(企業物価指数)と連動して、コロナ禍明けの2021年から2023年にかけて伸びを高めました。その後、CGPIが下落したあとも、企業の物価全般の見通しは高止まりしています(図1)。つまり足元の動向では、モノの価格上昇が落ち着いていても、今後の物価見通しは下がりにくいと考えている企業経営者が多いということです。
(出所)Bloombergのデータを基に三井住友トラスト・アセットマネジメント作成
企業行動に根付きつつある価格転嫁
企業の物価見通しが高水準にある背景には、モノ以外の人件費やサービス関連費用の高まりという要因の他に、仕入価格上昇を販売価格に転嫁しやすくなったことがあげられます。
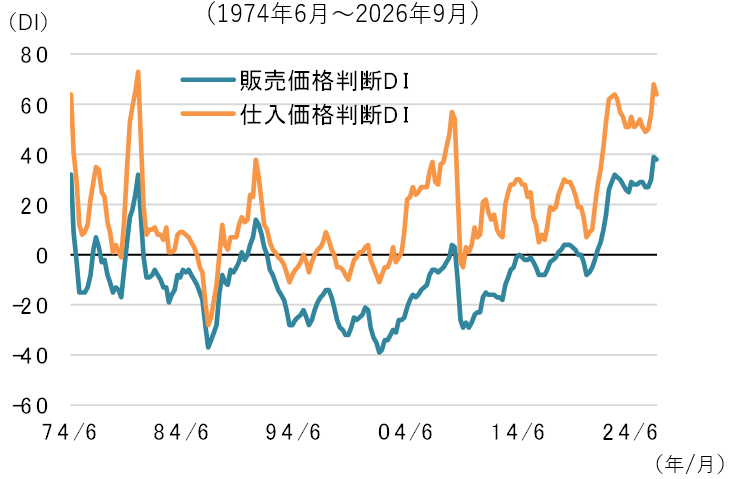
この点は、直近3カ月の仕入価格と販売価格について尋ねた、仕入価格判断指数(DI)と販売価格判断DIに示されています(図2)。特に、前回の6月調査では、販売価格判断DIが1974年の調査開始以来最高を記録しました。過去には、仕入価格が上昇する局面でも多くの企業が販売価格は下がるとみていた(DIがマイナス圏にある)時期が長く続きましたが、足元の動きからは、仕入価格上昇に対応して販売価格を引き上げることが可能になったという、大きな環境の変化が示唆されます。
(出所)Bloombergのデータを基に三井住友トラスト・アセットマネジメント作成
価格転嫁に格差も
ただ、業種や企業規模によって価格転嫁の進みやすさにはバラツキがみられます。ここでは、仕入価格判断DIと販売価格判断DIの差が大きいほど価格転嫁が進みにくい(仕入価格上昇が販売価格上昇につながりにくい)と捉え、価格転嫁の進みやすさを業種・規模別に比較しました(図3)。これを見ると、業種別では宿泊・飲食や生産用機械、電気機械工業などで企業規模別では中小企業で、相対的に価格転嫁が進みにくい傾向がみられます。足元の輸入物価上昇に伴う仕入価格上昇は、こうした企業を中心に先行きの収益下押し要因となり得るため、注意が必要です。
価格転嫁の進捗と物価上昇に伴い、金融環境の緩和度合いの調整が重要な論点となっています。行き過ぎた円安が経済を下振れさせないためにも、適切なペースでの調整が期待されます。
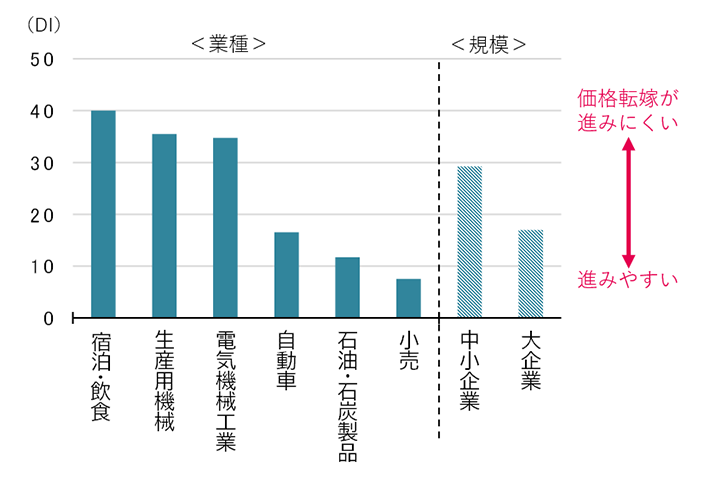
※仕入価格判断DIと販売価格判断DIの差。25年12月調査以降、直近4調査の平均
(出所)Bloombergのデータを基に三井住友トラスト・アセットマネジメント作成
作成:三井住友トラスト・アセットマネジメント