


第59回「DCが変わる!」ってどういうこと?-2026年の企業型DC・iDeCo改正をまとめて解説
2026年10月15日
最近、「DCが変わる」「iDeCoが拡充される」といったニュースを目にする機会が増えてきました。 制度改正自体は話題になりつつある一方で、
- DC・iDeCoは所得控除やメリットがあるらしいが、そもそも仕組みが難しくてよく分からない
- 今回の制度改正が、自分に関係あるのかピンとこない
- 使い勝手がよくなると聞くが、結局、何をすればいいの?
・・・という方も多いのではないでしょうか。
今回は、2026年のDC制度改正について、「何が、どう変わるのか」をまとめました。
そもそもDC、iDeCoって何?
まずは、DC制度について概要を解説します。
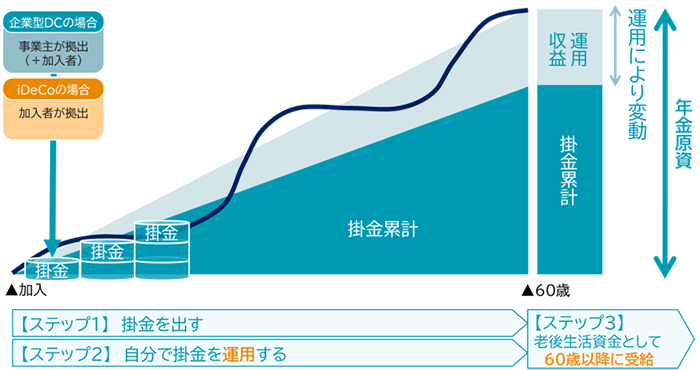
DCは正式名称が確定拠出年金(=Defined Contribution Plan)と呼ばれる「私的年金制度」です。制度の仕組みは、3つのステップで説明ができます。
ステップ1:拠出する
-
- 企業等(=事業主)もしくは個人が、DC口座に掛金を拠出します(詳細後述)
ステップ2:運用する
-
- 拠出したお金は、加入しているDCプランがラインナップしている商品(投資信託、定期預金、保険商品など)の中から、自分で選んで運用します。途中で配分変更や商品入れ替えも可能です
ステップ3:60歳以降に受け取る
-
- 原則60歳になるまで引き出せません。60歳以降に、一時金・年金・その組み合わせなどの形で受け取ります
※障害、死亡時の給付もあります
(出所)三井住友トラスト・資産のミライ研究所作成
おおまかには、60歳以降まで引き出せない“豚の貯金箱”と捉えていただくと良いと思います。
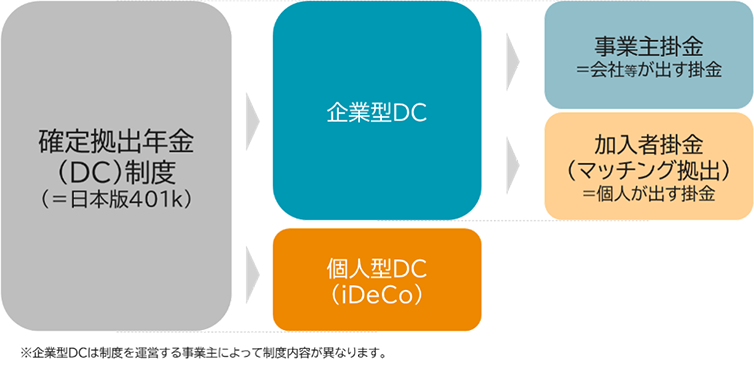
また、DCは大きく「企業型DC」と「個人型DC(iDeCo)」の2種類に分けられます。
企業型DC(企業型確定拠出年金)
- 事業主が用意してくれる制度。事業主が拠出してくれたお金(事業主掛金)を、従業員それぞれが自分で運用します。事業主によっては、従業員が自分のお金も上乗せして拠出し、税制面のメリットを享受できる「マッチング拠出(加入者掛金)」を導入しているところもあります。
個人型DC(個人型確定拠出年金=iDeCo)
- 自分で金融機関に申し込み、自分のお金で積み立てる制度。iDeCoという愛称で呼ばれます。マッチング拠出と同様、税制面のメリットを享受しながら老後資産形成ができます。
企業型DCのマッチング拠出やiDeCoには、図表1の1~3すべてのステップで税制メリットがあります。
ステップ1:掛金は所得控除が受けられます
ステップ2:運用中の資産には課税されないため、運用益が出ても非課税です※
ステップ3:受取時の資産は課税対象ですが、一時金受け取りの場合は退職所得控除、年金受け取りの場合は公的年金等控除が受けられます
※確定拠出年金では資産残高に対して、別途、特別法人税が課税されますが、現在は課税が凍結されています。
※メリットについてはこちらのコラムで詳しく解説しています
制度改正で何が変わるのか?
今回、この企業型DCとiDeCoそれぞれに関して、ルールが大きく変わります。
改正される内容は、次の3つです。
- 1.「企業型DC」マッチング拠出の限度額ルールが緩和される(2026年4月)
- 2.「企業型DC」「iDeCo」積み立てられる“上限額”が増える(2026年12月)
- 3.「iDeCo」加入できる年齢が70歳未満まで延びる(2026年12月)
改正1.「企業型DC」マッチング拠出の限度額ルールが緩和される(2026年4月〜)
マッチング拠出(加入者掛金)ができる企業型DCプランには、次のような法令上の制限がありました。
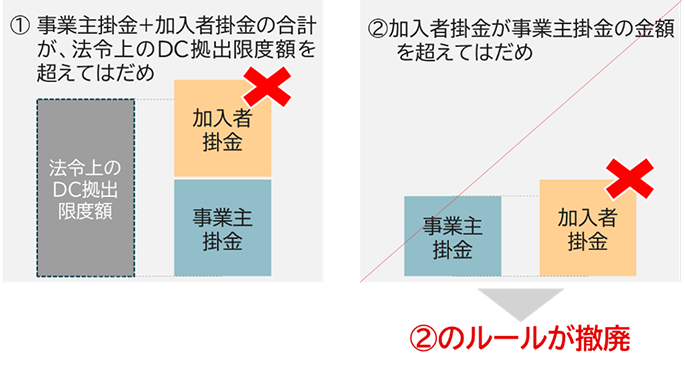
- ①DCに拠出できる金額(事業主掛金+加入者掛金の合計)は、法律で決まった上限額以内
- ②加入者掛金として拠出する金額は、事業主掛金の額を超えてはいけない
例えば、①の条件において月3万円をDCに拠出できるとしても、事業主掛金が月1万円の場合、②の条件により、自分が出せる加入者掛金額は同額の1万円まで、というイメージです。「事業主より多く出してはいけない」という、ある意味ユニークなルールでした。
2026年4月から、このうち②の制限が撤廃されました。
つまり、事業主の掛金が少なくても、「自分で老後資産をもっと積み立てたい」と思えば、事業主の負担とは別に、自分の掛金を増やしやすくなります。
(出所)三井住友トラスト・資産のミライ研究所作成
ただし、このルールが使えるかどうかは、会社が自社の規約を改定するかどうかにかかっています。法律が変わっても、事業主がそれに即したルール(規約)に見直しをしない限り、現場では従来どおりのまま、という可能性もあります。気になる方は、お勤め先の人事や福利厚生の担当部署などに確認してみましょう。
改正2.「企業型DC」「iDeCo」積み立てられる“上限額”が増える(2026年12月〜)
次は、「そもそもDCに毎月いくら積み立てられるか」という上限額(拠出限度額)の引き上げです。
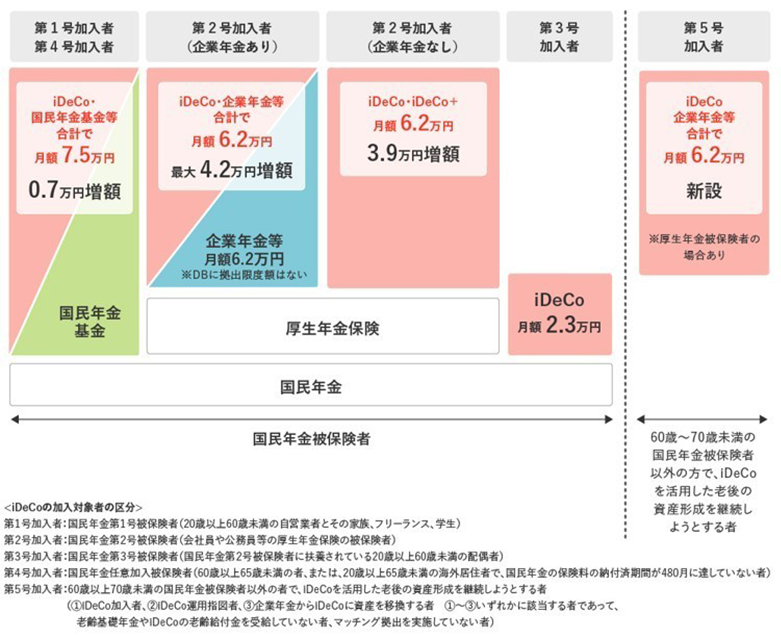
2026年12月から、例えば会社員の場合、DCに使える全体の枠が月6.2万円に増えます。
ただしここで注意したいのが、働き方や会社の制度によって、使える枠が違うという点です。
例えば、
- 他の企業年金(確定給付企業年金=DB等)がある企業に勤めている人は、事業主が用意する企業年金等の水準に応じて、既にDCに拠出できる枠の一部が使用されています。
- 企業年金のない会社員なら、iDeCoだけで月6.2万円まで積み立てられるなど、拡大幅が大きくなります(2026年11月以前は月2.3万円)。
「自分の勤め先では、どれくらい枠を使っているのか分からない」という場合は、会社が情報を開示しているはずなので、人事や福利厚生の担当部署に確認してみるとよいでしょう。
(出所)厚生労働省HP
「+α」iDeCoとマッチング拠出は“二者択一”
ここで知っておきたい落とし穴があります。
それが、「マッチング拠出とiDeCoは同時に掛金を拠出できない」というルールです。どちらも同じ税制優遇を受けながら積み立てる制度であり、個人が両方へ同時に拠出することはできません。
2026年12月の制度改正後は、マッチング拠出とiDeCoで利用できる拠出枠に大きな差はなくなるため、選択のポイントは商品ラインアップや手数料等となります。iDeCoは自分で選択できる金融機関や商品が幅広い一方、口座管理手数料は自己負担です。対してマッチング拠出は企業型DCの仕組みを活用するため管理がシンプルで、運営コストを事業主が負担しているケースが一般的です。
なお、両者は後から切り替えることも可能です。迷う場合は、まずは企業型DCの制度を活用しながら学びつつ、自身の判断軸が持てるようになった段階で選択肢を広げていくという考え方もあるでしょう。
改正3.「iDeCo」加入できる年齢が70歳未満まで延びる(2026年12月〜)
最後は、iDeCoへの加入可能年齢が広がるという改正です。
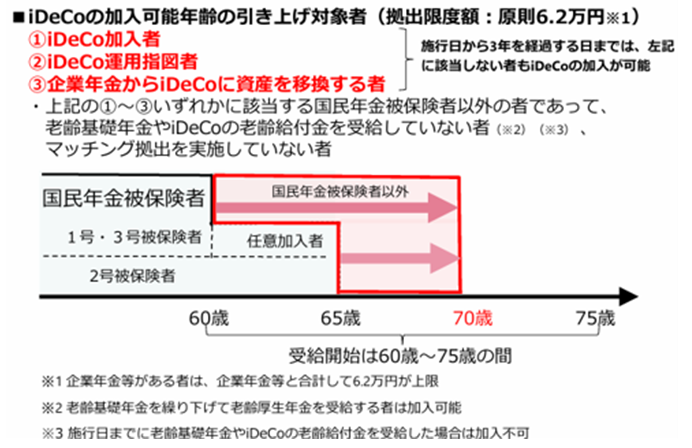
これまでは原則「65歳未満」だったところ、2026年12月から「70歳未満」まで拡大される予定です。
ただし、条件はやや複雑です。ざっくりいうと、
- すでにiDeCoの口座を持っている人(掛金を払っている/いないに関わらず)
- 企業型DCの資産をiDeCoに移換する人
のいずれかのステータスで、
- 老齢基礎年金(国民年金)をまだ受け取っていない ※老齢厚生年金は受給していてもOK
- iDeCoの老齢給付金もまだ受け取っていない
といった条件を満たす人は、70歳未満までiDeCoに加入・拠出を続けられる、というルールになります。 ポイントは、「国の年金やiDeCoを受け取り始める前」であることです。
(出所)厚生労働省HP
「+α」これから初めてiDeCoに入りたい人は?
これまで一度もiDeCoや企業年金に加入したことがない人は、65歳以上で新たにiDeCoをすることは“原則”できません。
ただし、厚生労働省は経過措置として、2026年12月から3年間(〜2029年11月末)、iDeCoや企業年金に未加入でもiDeCoに入れる特例を設ける方針を示しています。
このあたりは、個々人の働き方、公的年金の受給タイミング、企業年金の有無、などによって大きく変わるため、実際に加入を検討する際には、専門家や金融機関に自分のケースを相談することをおすすめします。
まとめ 自分はどうすればいい?今からできるチェックポイント
ここまでの内容を踏まえ、「今、何をしておくと良いか」を、現時点でできる範囲で整理しておきます。
1.自分の会社の年金制度を確認する(改正①②)
- 企業型DCがあるか、その場合、自身の事業主掛金はいくらか
- 他の企業年金(DBなど)があるか、その場合、DB掛金相当額はいくらか
- 企業型DCの制度に、マッチング拠出が導入されているか
(+制度改正に合わせて自社のDC規約を変えているか)
・・・など、企業型DC、iDeCoに拠出できる枠や条件を確認したうえで、自身の資産形成計画において拡大した枠を活用するか決めます。
2.60代以降の働き方と年金の受け取り方を描いてみる(改正③)
- 何歳まで、どのようなスタイルで働くつもりか
- 公的年金をいつから受け取りたいか(老齢基礎年金・老齢厚生年金それぞれ)
- その時点でiDeCoやDC資産をどう活用するか
・・・などのイメージを持っておくと、iDeCoの加入年齢拡大をより上手に活かすことができます。
今回の一連の改正は若干複雑ですが、「よく分からないから、全部スルー」ではもったいないものです。
これらの改正は、ご自身の資金形成を見直す絶好の機会でもあります。拠出額や加入期間をライフステージや家計状況に合わせて調整することで、将来への備えをより自分らしく最適化することが可能になります。
こうした主体的な見直しと行動は、経済的な安心感や選択肢の広がりにつながり、結果として「ファイナンシャル・ウェルビーイング」※の向上にも寄与します。制度の変化をきっかけに、ご自身の資産形成を一歩前に進めてみてはいかがでしょうか。
※ファイナンシャル・ウェルビーイングとは「お金の不安に左右されることなく、自分らしい人生を安心して描き続けられる状態」を示す考え方です。詳しくはこちらのコラムをご覧ください。
当社公式YouTubeチャンネルの「教えて!信託さん」でも、DC制度改正を詳しく解説しています。
動画はこちら
「三井住友トラスト・資産のミライ研究所」は、人生100年時代に適応した資産形成や資産活用に関する調査・研究を中立的な立場で発信することを目的として、2019年に三井住友信託銀行内に設置した組織です。人生100年時代を安心して明るく過ごすために、資産形成・資産活用に関する情報をホームページや書籍を通してお届けしています。
執筆者紹介
清永 遼太郎(きよなが りょうたろう)
2012年に三井住友信託銀行入社。2015年より確定拠出年金業務部にて企業のDC制度導入サポートや投資教育の企画業務等を担当。2019年より大阪本店年金営業第二部において、企業年金の資産運用・制度運営サポート業務に従事。2021年から現職において、資産形成・資産活用に関する調査研究並びにコラムや書籍の執筆、セミナー講師を務める。
2022-2023年 老後資産形成に関する継続研究会委員(公益財団法人年金シニアプラン総合研究機構)。2024年度よりウェルビーイング学会ファイナンシャル・ウェルビーイング分科会副座長。
三井住友信託銀行公式YouTubeチャンネルにて、「信託さん」として出演! 人気の「教えて!信託さん【資産形成編】」シリーズは、累計100万回再生超!!
